Argent de poche
Logiciel gestion budget familial gratuit excel
4 octobre 2026
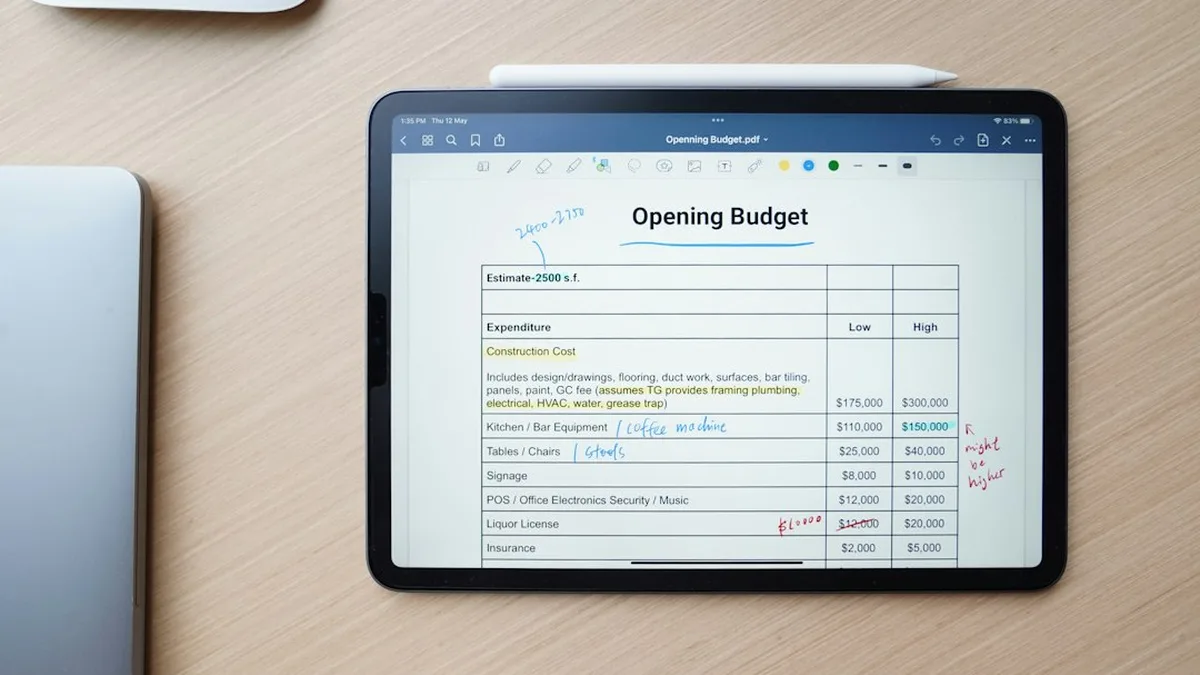
Un logiciel de gestion de budget familial gratuit ne s’achète pas : il se fabrique dans un tableur Excel en une soirée. Un onglet, cinq lignes, deux formules, et vous voyez enfin où part l’argent du foyer. Ce qui coince rarement, c’est l’outil. Ce qui coince, c’est de savoir qui le remplit, quand, et avec quel argent. Voici la version qui tient dans un foyer avec des enfants, sans abonnement et sans logiciel installé.
Le tour de la question
Trois croyances coûtent cher aux familles qui cherchent un logiciel de budget.
La première : il faudrait un logiciel dédié, payant, connecté aux comptes. Faux. Les fonctions utiles tiennent en cinq lignes et deux additions. Un tableur nu fait le travail mieux qu’une application à quatorze onglets, parce qu’on le comprend en entier.
La deuxième : le budget familial serait l’affaire d’une seule personne. C’est là que presque tout se perd. Comme le formule Eve Rodsky dans Fair Play, une tâche n’est réellement tenue que si la même personne la conçoit, la planifie et l’exécute. Un budget planifié par l’un et dépensé par l’autre sans repère commun glisse dès le deuxième mois.
La troisième : un tableur serait réservé aux gens doués avec les chiffres. Le geste réclame une saisie mensuelle, un total, une comparaison. Rien de plus. Ce qui demande du temps, ce n’est pas de construire le fichier, c’est de décider quoi en faire.
Les ordres de grandeur constatés
Trois niveaux d’outils se valent selon le foyer, et le plus perfectionné n’est pas toujours celui qui tient le plus longtemps.
| Niveau | Ce que ça demande | Ce que ça montre | Pour qui |
|---|---|---|---|
| La feuille sur le frigo | un crayon et cinq lignes | le mois en cours, en un coup d’œil | foyers qui abandonnent les fichiers |
| Le tableur Excel | une soirée de mise en place | les douze mois, les écarts, les annualisés | la majorité des familles |
| L’application connectée | un compte bancaire relié | les dépenses catégorisées sans saisie | foyers déjà à l’aise avec le suivi |
Ce tableau ne désigne pas de vainqueur, il évite surtout d’acheter. Une famille qui a déjà essayé trois applications sans résultat n’a pas besoin de la quatrième : elle a besoin de la feuille du frigo, tenue une fois par mois.
Et quand la situation se tend, l’outil n’est plus le sujet. Le service des Points conseil budget offre un accompagnement gratuit, confidentiel et personnalisé, ouvert à tous, avec 500 structures labellisées par l’État et un objectif affiché d’éducation budgétaire et de prévention du surendettement (Ministère des Solidarités, 2023).
La méthode de calcul, appliquée
Le fichier tient sur un seul onglet, cinq lignes, une colonne par mois. Seule la première ligne est une saisie ; les autres sont des formules.
La ligne des rentrées additionne les revenus du foyer, salaires, allocations, pensions. Les primes et le treizième mois ne se mettent pas ici, ils fausseraient le mois où ils tombent : ils ont leur ligne, plus bas.
La ligne des dépenses obligatoires additionne ce qui ne se décale pas, loyer, alimentation, transport, énergie, assurances, abonnements. La ligne des annualisés lisse le reste : ce qui tombe une fois par an, divisé par douze, inscrit chaque mois comme une vraie dépense.
La soustraction des deux lignes donne le reste à vivre du mois. C’est cette case, et pas le solde du compte, qui dit la vérité : un compte peut afficher de l’argent la veille d’un prélèvement annuel oublié.
La cinquième ligne est celle qu’on saute quand c’est difficile, et c’est une erreur. C’est la ligne de l’épargne, alimentée le jour de la paie, pas le jour où l’on constate qu’il reste quelque chose. Ce qui reste ne reste jamais.
Prenons un mois, à titre d’illustration : 3 400 euros de rentrées, 2 600 euros d’obligatoires, 800 euros de reste à vivre. Sur ces 800, la famille qui n’a pas de ligne d’épargne dépense en général tout ; celle qui a une ligne en place envoie la même somme chaque mois sans y penser. Notre rubrique argent et budget rassemble les autres méthodes du même ordre.
Les postes qu’on oublie systématiquement
Le premier oublié, ce sont les dépenses annuelles. Assurance auto, taxe, contrôle technique, cantine, vacances : elles arrivent en grappe et déséquilibrent le mois où elles tombent. Le tableur les règle d’un coup, à condition de les inscrire au mois, pas au mois de paiement.
Le deuxième, ce sont les dépenses en espèces. Ce qui sort en pièces et en billets ne laisse aucune trace et disparaît du fichier. Une seule ligne « espèces » tenue sur la semaine suffit à remettre le total d’aplomb.
Le troisième, c’est l’habillement des enfants et la rentrée scolaire, qui tombent au même moment chaque année. Le poste mérite sa propre ligne et son propre calendrier, la méthode est détaillée dans notre article sur le budget vêtements ado.
Le quatrième, ce sont les frais bancaires et les petits dépassements, qui grignotent sans qu’on les voie. Ils se listent une fois, puis se surveillent à chaque relevé.
Le bon tuyau en plus
Le tuyau du quartier, celui qui sauve les fichiers : un seul onglet, jamais un onglet par catégorie. Un fichier à six onglets se remplit deux mois puis s’abandonne, un fichier à cinq lignes se remplit toute l’année. Vingt minutes par mois devant le relevé, pas tous les jours devant le téléphone.
Deuxième tuyau : deux personnes remplissent, une seule décide. Dans un couple, celui qui saisit les dépenses voit les écarts ; celui qui ne saisit pas ne les voit pas venir. Alterner la saisie un mois sur deux, ou la faire à deux en dix minutes, évite les surprises de fin de mois et les conversations désagréables.
Troisième tuyau, pour un projet précis : dupliquer le fichier et lui donner un objectif unique. Un budget de mariage, un budget de travaux, une reprise d’études se suivent plus facilement dans un fichier dédié que noyés dans les lignes du quotidien, c’est exactement la méthode du budget d’un mariage.
FAQ
Quel logiciel gratuit pour gérer le budget familial ?
Aucun logiciel n’est nécessaire : un tableur Excel suffit, avec cinq lignes, une colonne par mois et deux formules de somme. Les applications connectées ne font gagner que la saisie, pas la justesse du calcul. Le support le plus simple est souvent celui qu’on continue à remplir.
Comment construire un tableau de budget familial sur Excel ?
Un seul onglet, cinq lignes : rentrées, dépenses obligatoires, annualisés lissés, reste à vivre, épargne. Seule la première ligne se saisit, le reste s’additionne par formule. Une colonne par mois permet de comparer, et l’écart entre prévu et réel devient visible sans effort.
Qui doit tenir le budget dans un couple avec enfants ?
Les deux, dans la durée. Si une personne planifie et l’autre dépense sans repère commun, le budget glisse, même bien construit (Fair Play, Eve Rodsky). Deux options tiennent : alterner la saisie un mois sur deux, ou remplir le fichier ensemble un soir fixe du mois.
Que faire quand le budget familial ne tient plus ?
Reprendre les lignes du fichier et voir lesquelles réduire, lesquelles reporter, lesquelles supprimer. Quand l’écart se répète mois après mois, un Point conseil budget accompagne gratuitement, confidentiellement et sans jugement, avec 500 structures labellisées par l’État (Ministère des Solidarités, 2023).
Le conseil applicable dès ce soir : ouvrez un tableur vierge, écrivez les cinq lignes et remplissez la seule colonne du mois en cours. Vous n’avez rien acheté, rien installé, et vous saurez avant dimanche ce que votre foyer peut réellement se permettre.
Liens
- La rubrique argent et budget
- Le budget vêtements d’un ado
- Le budget d’un mariage


